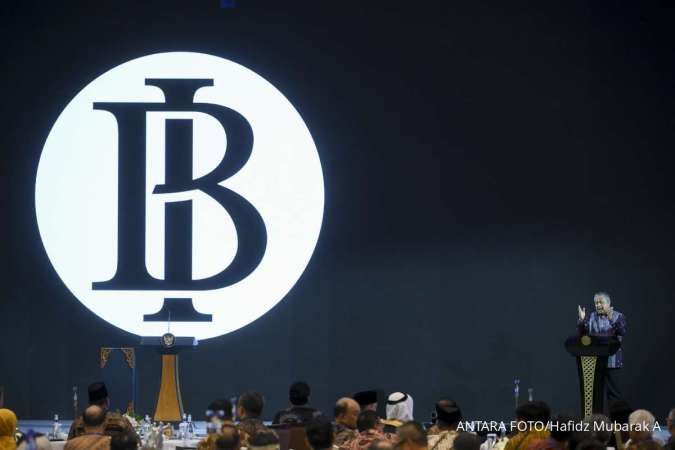
Bank Indonesia (BI) mulai menerima obligasi korporasi sebagai underlying transaksi repo (repurchase agreement) dalam operasi moneter. Pada tahap awal, BI akan menerima obligasi yang diterbitkan oleh PT Sarana Multigriya Finansial (SMF) sebagai underlying repo.
Kepala Pusat Makroekonomi dan Keuangan Indef, M Rizal Taufikurahman menjelaskan bahwa kebijakan BI ini berpotensi meningkatkan likuiditas dan daya tarik pasar obligasi korporasi tertentu melalui penurunan premi likuiditas dan imbal hasil. Dari sudut pandang makro, langkah ini memperluas saluran transmisi kebijakan moneter yang selama ini bertumpu pada Surat Berharga Negara (SBN), mengurangi ketergantungan sistem keuangan pada surat utang negara, serta mendukung pendalaman pasar keuangan dan pembiayaan jangka panjang sektor riil.
Namun, Rizal juga menyampaikan beberapa risiko utama dari kebijakan ini. Pertama, ada potensi berpindahnya risiko kredit dan volatilitas harga obligasi korporasi ke neraca BI, terutama saat terjadi tekanan pasar. Selain itu, ada potensi moral hazard jika pelaku pasar terdorong menahan obligasi yang lebih berisiko karena adanya akses likuiditas ke BI. Risiko tata kelola juga menjadi perhatian, terutama jika penetapan emiten yang layak tidak dilakukan secara selektif dan transparan.
Rizal menilai bahwa pembukaan repo obligasi korporasi di luar SMF pada prinsipnya memungkinkan. Namun, harus dilakukan secara bertahap dan terbatas, mengingat tingginya ketidakpastian global dan volatilitas pasar keuangan. Perluasan sebaiknya difokuskan pada lembaga quasi-sovereign atau BUMN dengan kualitas kredit sangat baik, disertai batas eksposur yang ketat untuk menjaga kehati-hatian kebijakan moneter.
Untuk instrumen yang layak dijadikan underlying repo BI, idealnya memiliki peringkat kredit investment grade, likuiditas pasar sekunder yang memadai, serta diterbitkan oleh lembaga dengan tata kelola dan peran sistemik yang jelas. Instrumen dengan volume transaksi rendah, volatilitas tinggi, atau risiko bisnis yang besar sebaiknya dihindari untuk mengurangi risiko harga dan risiko kredit.
Dari strategi kebijakan, Rizal menilai BI perlu menerapkan kerangka manajemen risiko yang ketat. Hal ini dapat dilakukan melalui pengelompokan collateral berbasis risiko, penerapan haircut dan limit eksposur, serta evaluasi berkala atas kelayakan obligasi. Kebijakan ini perlu dikomunikasikan secara jelas sebagai bagian dari penguatan transmisi moneter dan pendalaman pasar keuangan, bukan sebagai instrumen dukungan selektif terhadap korporasi tertentu.
Sebelumnya, Kepala Grup Departemen Pengelolaan Moneter dan Aset Sekuritas (DPMA) BI, Fitra Jusdiman mengungkapkan bahwa selama ini, transaksi repo di BI hanya bisa menggunakan SBN sebagai underlying asset atau jaminan. Artinya, apabila bank ingin meminjam dana likuiditas lewat repo, mereka harus menyerahkan SBN ke BI sebagai agunan.
Fitra menambahkan bahwa BI memiliki sejumlah kriteria terkait obligasi korporasi yang dapat diterima, antara lain mencakup peringkat kredit, likuiditas di pasar, dan lembaga penerbit. Berdasarkan kriteria tersebut, untuk sementara waktu BI menetapkan obligasi yang diterbitkan oleh PT SMF sebagai instrumen berkualitas tinggi yang dapat digunakan sebagai underlying dalam transaksi repo.
BI mencatat bahwa pengembangan pasar repo akan memperkuat dan memperdalam pasar keuangan, terutama obligasi korporasi sebagai sumber pembiayaan ekonomi. Perluasan underlying transaksi repo BI dapat mendorong peningkatan transaksi surat berharga berkualitas tinggi, sehingga dapat mendorong peningkatan likuiditas di pasar keuangan dan pada gilirannya menurunkan biaya dana pinjaman korporasi tersebut.
Lebih lanjut, pasar obligasi korporasi Indonesia tercatat masih tertinggal dibandingkan negara-negara lain di Asia. Berdasarkan data IMF dan Asian Bonds Online (2024), nilai outstanding obligasi korporasi Indonesia baru mencapai 2,1% dari produk domestik bruto (PDB), atau sekitar US$ 29 miliar dari total PDB sebesar US$ 1,396 triliun.
Rasio ini jauh lebih rendah dibandingkan negara lain di kawasan, seperti Korea Selatan (60,7% dari PDB), Singapura (27,06%), dan Jepang (16,84%). Adapun total rasio utang terhadap PDB Indonesia tercatat sebesar 40,19%, dengan outstanding obligasi pemerintah dan bank sentral mencapai US$ 387 miliar atau 27,72% dari PDB.
Rusmawan adalah seorang penulis berita online yang serbabisa dalam menguraikan berbagai peristiwa menjadi berita yang jelas dan ringan. Ia suka membaca opini, melakukan riset pendek, dan membuat rangkuman harian. Di waktu senggang, ia menikmati musik instrumental. Motto: “Informasi yang baik dimulai dari niat yang baik.”