Prospek PT Petrosea Tbk (PTRO) Kian Cerah Berkat Penguatan Fundamental dan Strategi Ekspansi
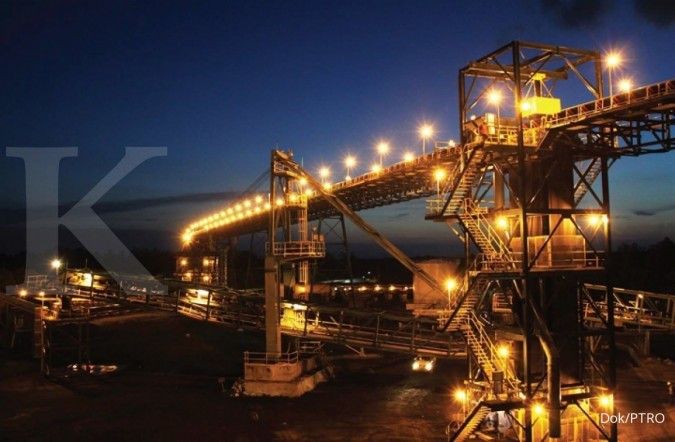
PT Petrosea Tbk (PTRO) menunjukkan prospek yang semakin cerah seiring penguatan fundamental bisnis dan strategi ekspansi yang dijalankan oleh perusahaan. Setelah beberapa tahun menghadapi tekanan akibat biaya pra-operasi yang tinggi serta kontribusi terbatas dari aset hasil akuisisi, kinerja PTRO kini menjadi lebih stabil dan solid.
Berdasarkan laporan keuangan, selama sembilan bulan pertama 2025, PTRO berhasil mencetak laba bersih sebesar US$ 6,93 juta, meningkat sebesar 141,8% secara tahunan. Nafan Aji Gusta, Senior Investment Analyst Mirae Asset Sekuritas, menjelaskan bahwa peningkatan ini dipengaruhi oleh strategi perusahaan dalam menjalankan efisiensi bisnis pada tahun 2025, sehingga beban operasional dapat dikurangi.
Selain itu, pendapatan bersih PTRO juga meningkat sebesar 18,42% YoY menjadi US$ 603,84 juta, terutama dari segmen konstruksi & rekayasa dan penambangan, serta perbaikan margin operasi. Sampai September 2025, total aset PTRO mencapai US$ 1,39 miliar, sementara kas dan setara kasnya mencapai US$ 66,06 juta.
Sentimen Positif dari Kontrak dan Kerja Sama Strategis
Abida Massi Armand, Analis BRI Danareksa Sekuritas, menyebutkan bahwa sentimen positif atas kinerja PTRO datang dari perolehan kontrak multikomoditas bernilai besar serta kerja sama berkelanjutan dengan klien-klien blue chip seperti Vale, Freeport, BP Berau, dan jaringan CUAN Group.
Peningkatan kinerja ini diperkuat oleh kenaikan volume organik pada segmen jasa pertambangan serta kontribusi signifikan dari segmen Konstruksi & Rekayasa. Hal ini secara kumulatif telah meningkatkan backlog proyek hingga sekitar US$ 4,5 miliar dan memberikan visibilitas pendapatan jangka panjang yang kuat.
Aksi Korporasi dan Akuisisi Strategis
Nafan menambahkan bahwa PTRO banyak melakukan aksi korporasi yang dapat mendukung kinerja dan harga saham. Pada November 2025, PTRO mengumumkan akuisisi 60% saham Scan-Bilt Pte Ltd (SBPL) senilai SGD 10,3 juta (US$ 8,03 juta), dengan sisa 40% saham tetap dimiliki oleh TCAL Engineering.
Kehadiran SBPL memperkuat kapabilitas eksekusi di bidang konstruksi multidisiplin dan teknik sipil, termasuk fasilitas pengolahan migas darat (onshore), pabrik kimia, terminal tangki, hingga infrastruktur ketenagalistrikan. Secara strategis, SBPL juga berperan sebagai pusat bisnis yang dapat diskalakan untuk mempercepat ekspansi PTRO ke kawasan Asia Pasifik dan Oseania, sekaligus mendiversifikasi sumber pendapatan di luar Indonesia.
Strategi Transformasi Bisnis
Menurut Abida, akuisisi SBPL dinilai strategis karena mempercepat transformasi bisnis PTRO dari kontraktor tambang berbasis batu bara menjadi penyedia layanan energi terintegrasi dengan kapabilitas multi-engineering. Meskipun kontribusi SBPL masih terbatas, nilai tambahnya ada di stabilitas pendapatan jangka panjang.
Prospek tahun depan semakin positif seiring sinergi dengan Grup Prajogo Pangestu, yang membuka peluang pipeline proyek berkelanjutan di sektor energi, logistik, dan smelter.
Perkembangan Segmen EPCI dan Risiko yang Perlu Diperhatikan
Segmen EPCI (Engineering, Procurement, Construction & Installation) PTRO juga terus menunjukkan perkembangan positif, terlihat dari perolehan kontrak senilai US$ 9,5 juta pada awal November 2025 dari Petronas Carigali North Madura II Ltd. untuk Tahap 1 pengembangan Lapangan Hidayah.
Meskipun PTRO siap meningkatkan skala bisnis EPCI, Dennis Tay dan Tristan Elfan, Research Analyst Henan Sekuritas, menyebut bahwa rasio utang terhadap ekuitas (DER) yang diperkirakan naik ke level 2,8x pada FY25F dapat membatasi ruang ekspansi lanjutan. Pendanaan melalui ekuitas menjadi opsi yang realistis untuk menjaga kekuatan neraca sekaligus menopang pertumbuhan.
Rekomendasi dan Target Harga Saham
Dengan berbagai sentimen positif dan katalis di atas, Dennis dan Tristan merekomendasikan BUY saham PTRO dengan target harga Rp 13.100 per saham. Nafan memberi rekomendasi ADD saham PTRO dengan target harga Rp 11.950 per saham. Adapun Daniel Agustinus, Direktur Kanaka Hita Solvera, merekomendasikan Buy on Weakness saham PTRO dengan target harga Rp 11.000 per saham.
Rusmawan adalah seorang penulis berita online yang serbabisa dalam menguraikan berbagai peristiwa menjadi berita yang jelas dan ringan. Ia suka membaca opini, melakukan riset pendek, dan membuat rangkuman harian. Di waktu senggang, ia menikmati musik instrumental. Motto: “Informasi yang baik dimulai dari niat yang baik.”